


Zalanie mieszkania przez sąsiada: co zrobić i kiedy potrzebna jest opinia techniczna?
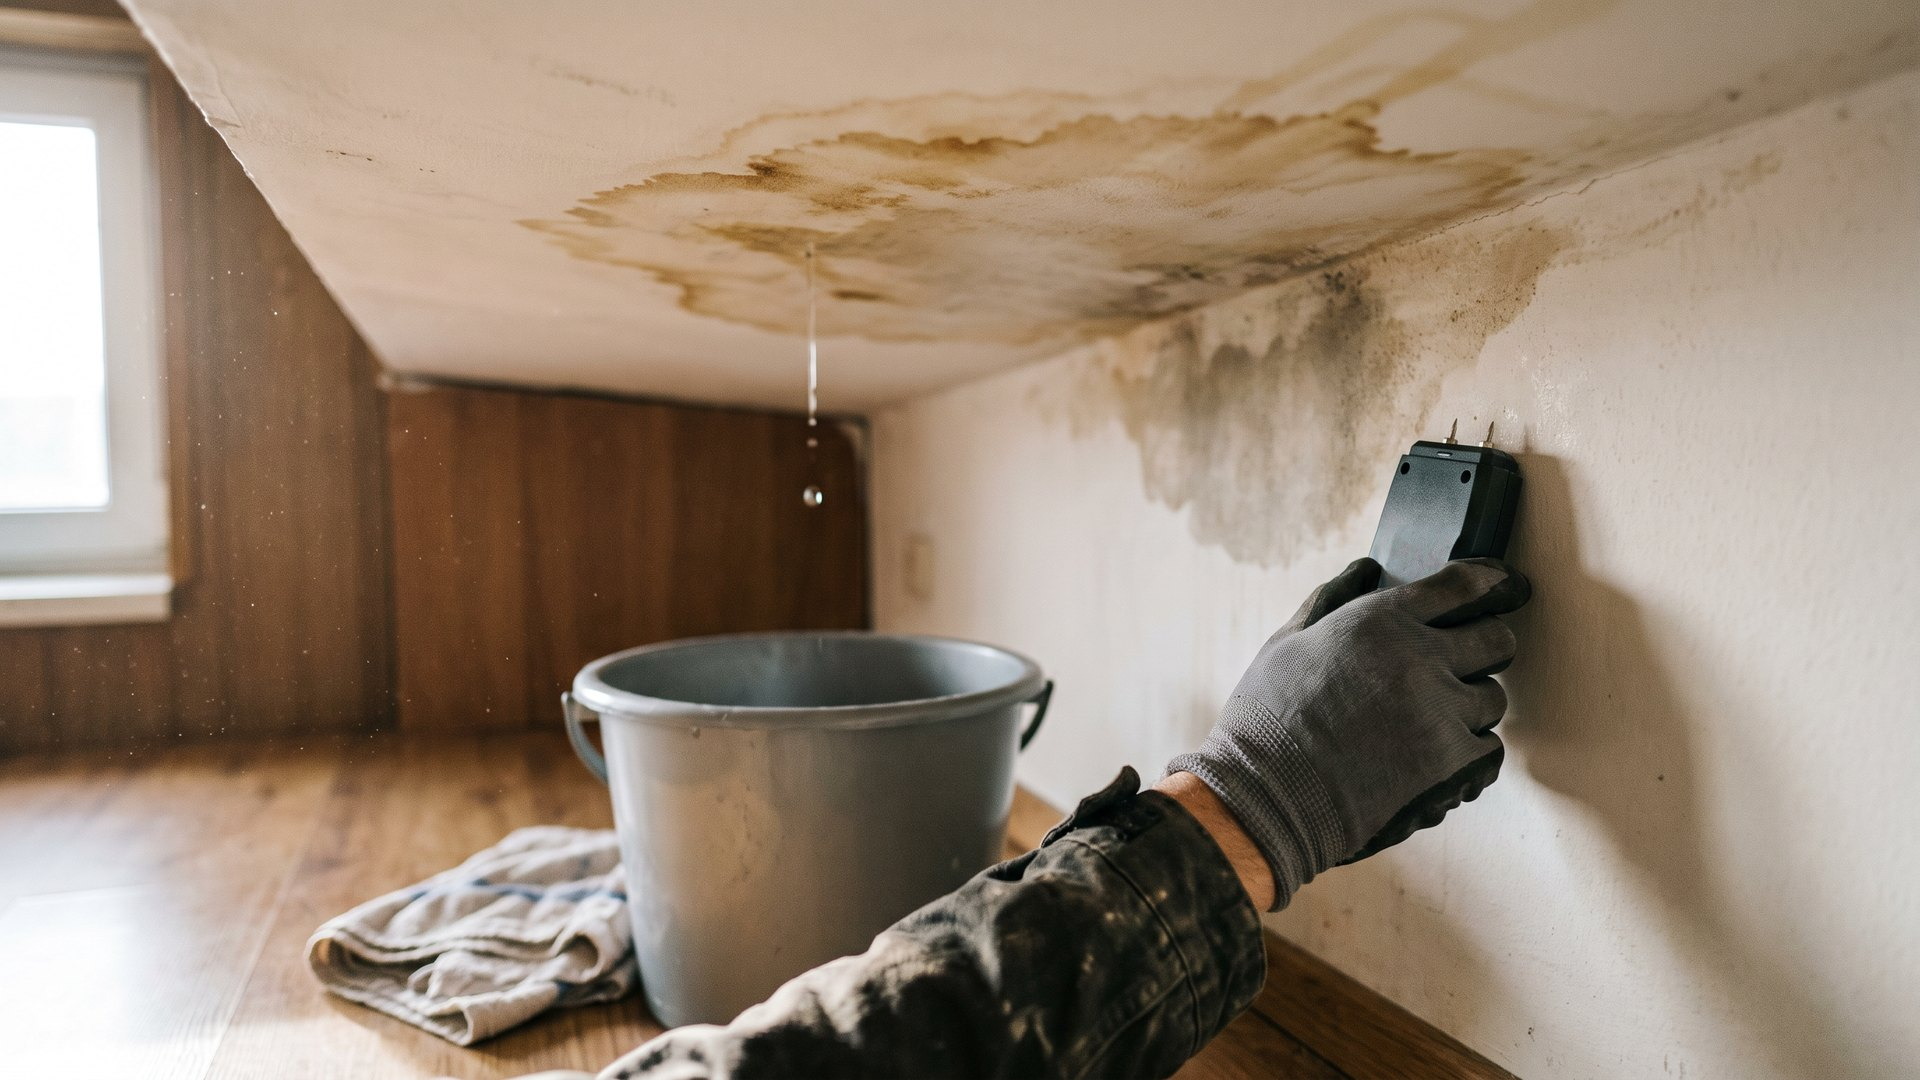
Przy zalaniu mieszkania przez sąsiada odszkodowanie zależy od udowodnienia jego winy, a nie od samego faktu, że woda przyszła z góry. Przesądził o tym Sąd Najwyższy w uchwale siedmiu sędziów z 19 lutego 2013 roku. Uznał wtedy, że artykuł 433 Kodeksu cywilnego, który zwalnia poszkodowanego z dowodzenia winy, obejmuje inne sytuacje niż zalanie lokalu z kondygnacji powyżej. Sygnatura tej uchwały to III CZP 63/12. Zostaje więc zasada ogólna, czyli odpowiedzialność na zasadzie winy.
Dla osoby z mokrym sufitem oznacza to jedno: liczy się materiał zebrany w pierwszych godzinach i dniach. Poniżej opisujemy, co zrobić od razu i kto odpowiada w zależności od tego, skąd popłynęła woda. Pokazujemy też, jak przygotować dokumentację odporną na podważenie i kiedy potrzebna jest niezależna opinia techniczna. Oceniamy takie szkody jako rzeczoznawcy, a w sprawach sądowych występujemy jako biegły z zakresu budownictwa.
Spis treści
- Co zrobić w pierwszej godzinie po zalaniu?
- Kto odpowiada za zalanie: sąsiad, wspólnota czy spółdzielnia?
- Gdzie zgłosić zalanie i w jakim terminie?
- Jak udokumentować szkodę, żeby ubezpieczyciel uznał pełen zakres?
- Co zrobić, gdy kosztorys ubezpieczyciela jest za niski?
- Co zrobić, gdy sąsiad odrzuca odpowiedzialność?
- Wilgoć i grzyb po zalaniu, kiedy szkoda wychodzi po tygodniach?
- Ile kosztuje wizyta rzeczoznawcy po zalaniu mieszkania?
- FAQ — Najczęściej zadawane pytania
Co zrobić w pierwszej godzinie po zalaniu?
Zalanie mieszkania, co zrobić najpierw, wygląda prosto dopiero na papierze. Kolejność ma tu jednak znaczenie, bo część śladów znika razem z wysychaniem.
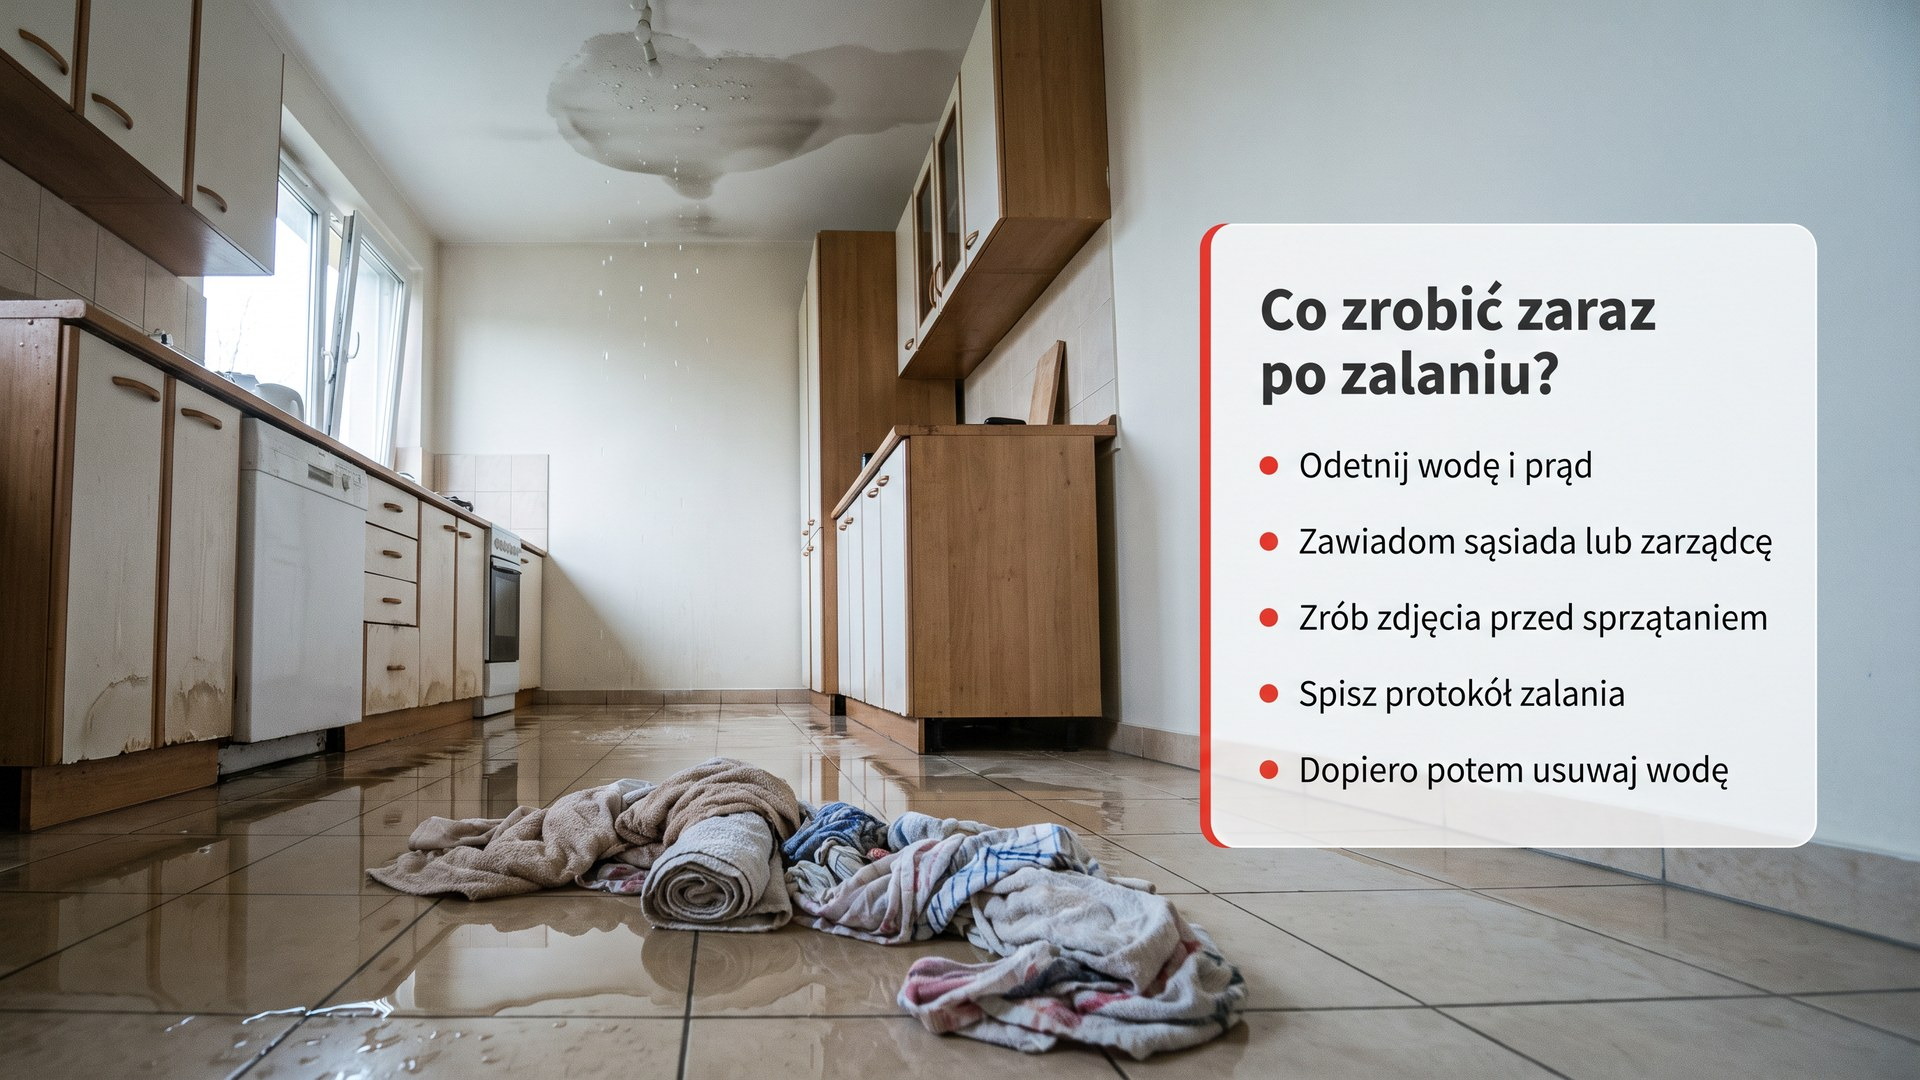
- Odetnij wodę i prąd w zalanych pomieszczeniach. Mokry strop nad instalacją elektryczną grozi porażeniem.
- Zawiadom sąsiada, a gdy go nie ma, zarządcę budynku. Przy nieobecności lokatora o wejściu do mieszkania decyduje zarządca lub straż pożarna.
- Zrób zdjęcia i nagranie, zanim zaczniesz sprzątać. Filmuj ciągłym ujęciem: zalany sufit, ściany, podłogę, meble, a na koniec widoczne miejsce wycieku. Zdjęcia z telefonu mają datę w metadanych i właśnie ta data ma wartość dowodową.
- Spisz protokół zalania mieszkania. Najlepiej z udziałem zarządcy i sąsiada.
- Dopiero potem usuwaj wodę. Zniszczone rzeczy odłóż na bok i zostaw do oględzin.
Protokół zalania nie ma urzędowego wzoru. Powinien zawierać datę i godzinę zdarzenia oraz sporządzenia, adres obu lokali i opis źródła wycieku. Do tego dochodzi wykaz zalanych pomieszczeń i uszkodzonych rzeczy, dane osób obecnych i ich podpisy. Brak podpisu sąsiada nie unieważnia protokołu, wystarczy odnotować, że odmówił albo był nieobecny.
Kto odpowiada za zalanie: sąsiad, wspólnota czy spółdzielnia?
Odpowiedź zależy od tego, który element instalacji puścił. Granica biegnie zwykle przy zaworze odcinającym na odgałęzieniu od pionu: to, co za nim, należy do właściciela lokalu, to, co przed nim, jest częścią wspólną.
← przewiń palcem →
| Skąd popłynęła woda | Kto zwykle odpowiada | Gdzie zgłaszasz szkodę |
|---|---|---|
| Pralka, wąż, bateria, pęknięty grzejnik w mieszkaniu sąsiada | Właściciel lokalu, na zasadzie winy | Ubezpieczyciel sąsiada z polisy OC, równolegle własna polisa |
| Pion wodny lub kanalizacyjny, poziom w piwnicy | Wspólnota albo spółdzielnia, bo to część wspólna | Zarządca i ubezpieczyciel budynku |
| Nieszczelny dach, taras nad lokalem, rynna, elewacja | Zarządca nieruchomości wspólnej | Zarządca, a przy sporze droga sądowa |
| Wada wykonania w nowym budynku, na przykład hydroizolacji | Deweloper lub wykonawca w ramach rękojmi | Zgłoszenie wady na piśmie do dewelopera |
| Woda opadowa po nawalnym deszczu, podtopienie | Zwykle nikt, to zdarzenie losowe | Własna polisa mieszkania, zakres zależy od umowy |
Wróćmy do uchwały, od której zaczęliśmy. Sąsiad odpowiada wtedy, gdy udowodnisz mu winę, czyli na przykład zaniedbanie zużytego węża pralki albo pozostawienie odkręconego kranu. Przekonanie, że wystarczy wykazać, iż woda pochodziła z jego mieszkania, jest jednym z najczęściej powtarzanych błędów w poradnikach o zalaniach. Sąd Najwyższy zamknął tę drogę w 2013 roku.
W praktyce łatwiej jest wtedy, gdy sąsiad ma polisę OC w życiu prywatnym, bo wówczas sprawę prowadzi jego ubezpieczyciel. Gdy polisy nie ma, a sąsiad odmawia uznania szkody, zostaje droga cywilna i potrzebny jest dowód techniczny.
Gdzie zgłosić zalanie i w jakim terminie?
Zgłaszasz w trzech miejscach, najlepiej tego samego dnia: zarządcy budynku, ubezpieczycielowi sąsiada z jego polisy OC oraz własnemu ubezpieczycielowi, jeżeli masz ubezpieczenie mieszkania.
Termin na zgłoszenie wynika z umowy i ogólnych warunków ubezpieczenia, nie z ustawy. Najczęściej spotykane w warunkach terminy to kilka dni roboczych od powzięcia wiadomości o szkodzie, dlatego zgłoś szkodę od razu, a warunki swojej polisy sprawdź w dokumencie umowy.
Odszkodowanie za zalanie mieszkania wypłaca ten ubezpieczyciel, u którego zgłoszenie okaże się skuteczne, dlatego na starcie warto uruchomić obie drogi naraz. Zgłoszenie z własnej polisy zwykle idzie szybciej, a ubezpieczyciel po wypłacie sam dochodzi zwrotu od sprawcy w ramach regresu.
Z ustawy wynika co innego, czyli termin dla ubezpieczyciela na wypłatę. Ubezpieczyciel obowiązany jest spełnić świadczenie w terminie trzydziestu dni, licząc od daty otrzymania zawiadomienia o wypadku (art. 817 § 1 Kodeksu cywilnego). Gdy w tym czasie okoliczności pozostają niejasne, termin przesuwa się o czternaście dni od chwili ich wyjaśnienia. Bezsporną część odszkodowania ubezpieczyciel i tak wypłaca w pierwszym terminie (art. 817 § 2 Kodeksu cywilnego). To ważne, bo spór o wysokość dotyczy tylko spornej części. Brzmienie obu przepisów sprawdziliśmy w tekście ustawy 22 września 2026 roku.
Jak udokumentować szkodę, żeby ubezpieczyciel uznał pełen zakres?
Likwidator ogląda mieszkanie zwykle raz i po kilku dniach, gdy część śladów już wysycha. Wygrywa ten, kto ma materiał z dnia zdarzenia.
- Zdjęcia i wideo przed sprzątaniem, z ujęciem całego pomieszczenia i zbliżeniami uszkodzeń.
- Protokół zalania z podpisami, opisany wyżej.
- Spis uszkodzonych rzeczy z nazwami, ilościami i, jeśli są, dowodami zakupu. Panele podłogowe opisz powierzchnią w metrach kwadratowych oraz nazwą serii.
- Pomiar wilgotności, jeżeli masz dostęp do miernika. Odczyt z przegrody mówi więcej niż plama na tynku.
- Zapis rozmów i korespondencji z sąsiadem, zarządcą i ubezpieczycielem, najlepiej mailem.
- Oferty i kosztorysy napraw od wykonawców, zebrane niezależnie od wyceny ubezpieczyciela.
Z wywózką zniszczonych rzeczy i z remontem poczekaj do oględzin. Usunięcie dowodów bywa podstawą do obniżenia odszkodowania.
Co zrobić, gdy kosztorys ubezpieczyciela jest za niski?
Zaniżona wycena to najczęstszy powód, dla którego ludzie zgłaszają się do nas po zalaniu. Mechanizm bywa powtarzalny. Kosztorys obejmuje malowanie sufitu, a pomija osuszanie przegrody. Bywa też, że przyjmuje stawki robocizny oderwane od lokalnego rynku albo uznaje za uszkodzoną tylko tę część podłogi, na której widać ślad.
Ścieżka odwoławcza wygląda tak:
- Poproś o pełen kosztorys z pozycjami i stawkami. Masz prawo znać podstawę wyliczenia.
- Zestaw go z własnymi ofertami od wykonawców i wypisz pozycje pominięte albo zaniżone.
- Zamów niezależną opinię techniczną, gdy spór dotyczy zakresu uszkodzeń. Rzeczoznawca opisuje, jak daleko sięgnęło zawilgocenie, co trzeba osuszyć, a co wymienić, i wiąże uszkodzenia ze zdarzeniem.
- Złóż odwołanie na piśmie, z opinią i ofertami w załączniku.
- Przy braku efektu zostaje skarga do Rzecznika Finansowego albo droga sądowa, gdzie opinia z etapu odwołania porządkuje materiał.
Opinia techniczna działa tu jak drugi głos w sprawie: nie zastępuje decyzji ubezpieczyciela, ale zmusza do odniesienia się do konkretnych pozycji. Opinia techniczna po zalaniu wskazuje przyczynę zawilgocenia, zakres zniszczeń i koszt naprawy. Ekspertyza różni się od opinii zakresem, bo dokłada badania, pomiary wilgotności przegród i obliczenia.
Co zrobić, gdy sąsiad odrzuca odpowiedzialność?
To najtrudniejszy wariant, bo wraca w nim zasada z początku artykułu: winę trzeba wykazać. Sąsiad powie, że pralka była sprawna, że woda mogła przyjść z pionu albo że zacieki są starsze niż zdarzenie. Bez dokumentu technicznego zostaje słowo przeciwko słowu.
Kolejność działań wygląda tak:
- Wezwanie do zapłaty na piśmie, z opisem szkody, kwotą i terminem. Wysłane listem poleconym, bo potrzebny będzie dowód doręczenia.
- Ustalenie źródła wycieku przez rzeczoznawcę. Oględziny pokazują, którędy woda przeszła przez strop, czy zawilgocenie odpowiada jednorazowemu zalaniu, czy trwa od dawna, i czy przyczyna leży w instalacji lokalu, czy w części wspólnej. To właśnie ten fragment najczęściej rozstrzyga spór.
- Pozew o zapłatę, gdy wezwanie nie przynosi skutku. Opinia prywatna nie zastępuje w sądzie opinii biegłego, ale stanowi dokument, na którym opiera się pozew, i pozwala ocenić szanse, zanim poniesiesz koszty procesu.
- Opinia biegłego powołanego przez sąd, jeżeli sąd uzna, że sprawa wymaga wiadomości specjalnych. Biegły bada to samo co rzeczoznawca, tyle że na zlecenie sądu i z rygorem bezstronności, bo nie może być związany z żadną ze stron.
Nasz konstruktor pracuje w obu tych rolach: jako rzeczoznawca wykonuje opinie na zlecenie właścicieli i wspólnot, jako biegły wydaje opinie na zlecenie sądu. Przy zleceniu prywatnym mówimy wprost, czego dokument nie przesądzi, żeby nikt nie kupował złudzeń.
Wilgoć i grzyb po zalaniu, kiedy szkoda wychodzi po tygodniach?
Woda, która wsiąkła w strop albo w warstwę wylewki, schnie wolno i przez ten czas nie widać jej na powierzchni. Dlatego typowy scenariusz wygląda tak: odszkodowanie wypłacone, malowanie zrobione, a po kilku tygodniach na ścianie pojawia się ciemna plama albo zapach stęchlizny.
Objawy, które oznaczają, że zawilgocenie zostało w przegrodzie:
- farba odchodzi płatami w miejscu, które wyglądało na suche,
- przy podłodze wybrzusza się listwa albo panel,
- na styku ściany i sufitu pojawia się ciemny nalot,
- w pomieszczeniu utrzymuje się zapach wilgoci mimo wietrzenia,
- zimą w tym samym miejscu skrapla się para wodna.
Osuszanie warto zlecić od razu, zanim plama wyjdzie na powierzchnię. Osuszacz kondensacyjny wystawiony na kilka dni radzi sobie z powietrzem w pomieszczeniu. Woda zamknięta w wylewce albo w stropie schnie znacznie wolniej i wymaga osuszania technicznego. Miernik wilgotności przyłożony do przegrody pokazuje to w kilka sekund, a odczyt z datą waży w sprawie więcej niż sama plama na tynku.
Zgłoszenie takiej szkody ujawnionej później jest możliwe, ale wymaga powiązania jej z pierwotnym zalaniem. Tu znowu wraca wartość dokumentacji z dnia zdarzenia: zdjęcia pokazują, że plama jest w tym samym miejscu, w którym wtedy stała woda. Ocena stanu zawilgocenia przegród to jedna z ekspertyz, które wykonujemy najczęściej.
Ile kosztuje wizyta rzeczoznawcy po zalaniu mieszkania?
Wizja w terenie kosztuje 500 zł plus koszt dojazdu. Po oględzinach podajemy cenę opinii, ekspertyzy albo kosztorysu przywrócenia lokalu do stanu sprzed szkody. Na cenę składają się trzy rzeczy: dojazd, zakres oględzin i forma dokumentu. Krótsza opinia techniczna dotycząca jednego pomieszczenia kosztuje mniej niż ekspertyza obejmująca stan przegród w całym mieszkaniu wraz z oceną przyczyny.
Warto porównać ten koszt z różnicą między wyceną ubezpieczyciela a realnym kosztorysem naprawy. Przy sporze o kilka tysięcy złotych opinia zwykle zwraca się przy pierwszym odwołaniu, a w sprawie sądowej staje się częścią materiału dowodowego.
Pracujemy w całym kraju. Z Mielca dojeżdżamy między innymi do Tarnobrzega, Dębicy, Kolbuszowej i Rzeszowa, a także do innych miast, w których nas potrzebujesz. Zdjęcia szkody możesz przesłać przez formularz kontaktowy, a my odpowiemy, czy w Twojej sytuacji wystarczy opinia, czy potrzebna jest pełna ekspertyza.
Umów oględziny szkody po zalaniu
Wyślij zdjęcia i protokół zalania przez formularz albo zadzwoń do działu ekspertyz. Wrócimy z zakresem, ceną i terminem oględzin.
Umów oględziny Zadzwoń: 796 100 785 Opinia techniczna po zalaniuFAQ — Najczęściej zadawane pytania
Ile mam czasu na zgłoszenie szkody zalania mieszkania?
Termin wynika z ogólnych warunków Twojej polisy, a nie z przepisów, i zwykle liczy się w dniach od momentu, w którym dowiedziałeś się o szkodzie. Sprawdź go w dokumencie umowy. Niezależnie od tego terminu ubezpieczyciel ma trzydzieści dni od zawiadomienia na wypłatę świadczenia (art. 817 § 1 Kodeksu cywilnego).
Ile można dostać za zalany sufit?
Kwota zależy od powierzchni, zakresu zawilgocenia, sumy ubezpieczenia i tego, czy szkoda obejmuje tylko powłokę malarską, czy także warstwy pod nią. Uczciwa odpowiedź brzmi więc tak: tyle, ile wynika z kosztorysu naprawy. Największe różnice biorą się z pominiętego osuszania i z zaniżonej powierzchni.
Kto płaci za zalanie z pionu wodnego?
Pion jest częścią wspólną nieruchomości, więc odpowiada za niego wspólnota albo spółdzielnia, a szkodę zgłaszasz zarządcy i ubezpieczycielowi budynku. Instalacja za zaworem odcinającym w mieszkaniu należy już do właściciela lokalu.
Czy protokół zalania podpisany przez sąsiada wystarczy do odszkodowania?
Protokół jest mocnym dowodem, ale sam nie przesądza sprawy, bo odpowiedzialność sąsiada opiera się na winie. Ubezpieczyciel ocenia całość materiału: protokół, zdjęcia, opis źródła wycieku i wycenę. Przy sporze o przyczynę rozstrzyga dokument techniczny.
Czy warto zamówić opinię przed decyzją ubezpieczyciela?
Przy szkodzie widocznej i drobnej zwykle wystarcza zgłoszenie z dokumentacją. Opinia opłaca się wtedy, gdy zawilgocenie mogło wejść w przegrody, gdy sąsiad kwestionuje przyczynę albo gdy zakres uszkodzeń jest większy niż to, co widać na tynku.
Ubezpieczyciel zaniżył wycenę albo sąsiad nie poczuwa się do winy? Prześlij zdjęcia i protokół, a ocenimy, co da się wykazać technicznie. W sprawach, które trafiają do sądu, wydajemy opinie jako biegły sądowy z zakresu budownictwa.